Рішення — це форма
Вибіри мають геометрію
Кожне рішення в умовах невизначеності розкидає можливі результати вздовж числової осі. Деякі результати приносять вам прибуток, деякі — збиток, і кожен має свою ймовірність. Така хмара зважених результатів має форму: & саме про цю форму ви фактично приймаєте рішення.
Першою віхою цієї форми є її очікувана вартість (EV): середнє значення результатів, зважене за ймовірністю.
EV = сума p_i x_i
де кожне x_i є виграшем, а кожне p_i — його ймовірністю. Уявіть це як у фізиці: розмістіть масу p_i у точці x_i на числовій прямій. Математичне сподівання — це центр мас, єдина точка рівноваги, де зважені виграші збалансовані без нахилу.
Більша ймовірність притягує точку рівноваги до свого виграшу. Рідкісний результат, навіть якщо він екстремальний, майже не зміщує її. Математичне сподівання — це не результат, який ви отримаєте за одну спробу: це центр мас усіх можливих результатів.
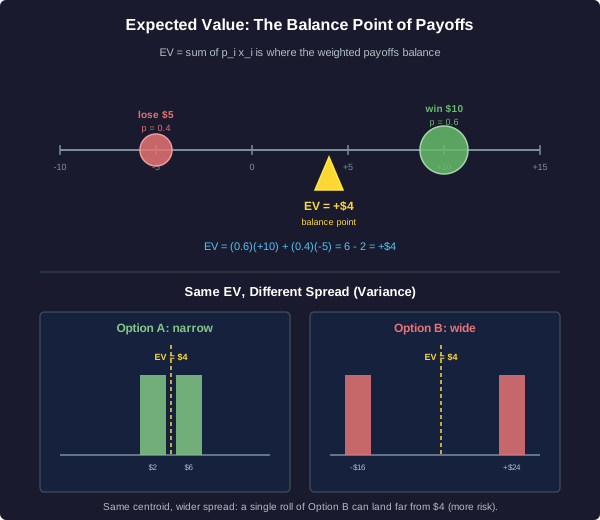
Знайдіть точку рівноваги
Уличний торговець пропонує гру, яка не коштує нічого для участі.
- У 60% випадків ви виграєте $10.
- У 40% випадків ви програєте $5.
Розглядайте виграш як +10, а програш як -5.
Точка балансу — не вся історія
Той самий центр, інша форма
Центроїд показує, де «хмара» виплат перебуває в рівновазі. Він не дає жодної інформації про те, наскільки результати розкидані від цієї точки рівноваги. Цей розкид — це варіація (розсіювання), яка вимірюється дисперсією: середнім квадратичним відхиленням виплат від центроїда.
Два варіанти можуть мати однакове математичне сподівання, але повністю різні форми розподілу:
- Варіант A: 50% ймовірності отримати $2, 50% ймовірності отримати $6. МС = 0.5(2) + 0.5(6) = $4.
- Варіант B: 50% ймовірності отримати -$16, 50% ймовірності отримати $24. МС = 0.5(-16) + 0.5(24) = $4.
Обидва варіанти збалансовані на рівні $4. Але результати варіанту A зосереджені близько до центру, тоді як результати варіанту B різко розкидані в обидва боки. Геометрично, A — це вузька форма, а B — широка.
Для рішення, яке ви приймаєте тисячі разів, розкид часто нівелюється, і домінує центроїд. Для одноразового рішення розкид має вирішальне значення: ви отримуєте лише один результат, і один результат з варіанту B може опинитися на -$16. Математичне сподівання ніколи не гарантує, що середнє значення з'явиться в будь-якому конкретному випадку.
Лише один кидок
Ви повинні обрати Варіант А або Варіант Б, і ви можете зіграти лише один раз. Другої спроби не буде.
- Варіант А: 50% $2, 50% $6.
- Варіант Б: 50% -$16, 50% $24.
Обидва мають ЕД = $4.
Лінія, де вибір змінюється
Де краще стає гіршим
Розкладіть ваші варіанти над тим, чим ви не керуєте: ймовірністю, ціною, рівнем попиту. Цей простір невідомих величин — це простір ознак. У ньому один варіант кращий у деяких областях, а інший — кращий у інших. Поверхня, що розділяє ці області, — це межа прийняття рішення: множина точок, де два варіанти мають рівне очікуване значення.
По один бік від межі обирайте перший варіант. Перетиньте межу, і другий варіант виграє. Сама межа — це лезо байдужості.
Ось приклад у одному вимірі. Ваш велосипед за $1 000 може бути вкрадений. Страховик пропонує повне покриття за премію $100.
- Не страхувати: очікувані витрати = p x 1000, де p — ймовірність крадіжки.
- Страхувати: вартість = 100, незалежно від обставин.
Межею є ймовірність крадіжки p, при якій рівняються два очікувані витрати: p x 1000 = 100. Нижче p самостійне страхування в середньому дешевше. Вище p вигідніше купити покриття. Одне число p розділяє всю лінію ймовірностей на область «не страхувати» та область «страхувати».
Розв'яжіть для межі
Та сама схема: збиток від крадіжки $1 000, страховий платіж $100 за повне покриття.
Не страхуючи, ви витрачаєте в середньому p x 1000. Страхування коштує рівно 100.
Коли один варіант виграє скрізь
Кращий за всіма параметрами
Іноді вам взагалі не потрібні ймовірності. Розмістіть кожен варіант у просторі, де кожна вісь — це те, що для вас важливе: ціна, тривалість роботи батареї, обсяг пам’яті. Якщо один варіант перевершує інший за кожною вісі одночасно, він його домінує. Це називається домінуванням Парето.
Домінований варіант ніколи не може виграти, за будь-якого зважування осей та за будь-яких ймовірностей, бо незалежно від того, що несе майбутнє, домінантний варіант уже був кращим і за цим виміром. Ви можете відкинути домінований варіант без жодного розрахунку.
Порівняйте два смартфони:
- Смартфон A: $200, батарея на 12 годин, 128 ГБ.
- Смартфон B: $250, батарея на 10 годин, 64 ГБ.
Смартфон A дешевший, працює довше та має більший обсяг пам’яті. Він перевершує B за всіма трьома осями, отже A домінантний над B. Жодних ймовірностей, жодного очікуваного значення, жодних вагових коефіцієнтів компромісів: A просто кращий.
Домінування — рідкісне та цінне явище. Більшість реальних виборів — це компроміси: дешевше, але повільніше; безпечніше, але менше. Щойно один варіант перемагає за однією віссю, але програє за іншою, домінантність зникає, і ви знову змушені зважувати осі, призначати ймовірності та порівнювати очікувані значення.
Знайдіть домінантний варіант
Розглянемо два ноутбуки:
- Ноутбук A: $900, акумулятор на 8 годин, 1,4 кг.
- Ноутбук B: $1 100, акумулятор на 6 годин, 1,8 кг.
Припустімо, що легший — краще, а триваліша робота від акумулятора — краще.
Точкова рекомендація приховує форму
Одне число — це не рішення
Автоматизовані системи рекомендацій створені так, щоб відповідати точкою: купіть це, прокладіть маршрут сюди, схваліть те. Одна конкретна вигода легко відображається та легко реалізується. Але точка — це лише тінь форми, з якої вона походить. Вона приховує все, що ви навчилися бачити.
Професіонал не зупиняється на точці. Перш ніж довіряти рекомендації, він відновлює геометрію, що стоїть за нею:
- Центроїд (Очікувана вартість): чи переслідує вибір найвищу очікувану вартість? Пам'ятайте, що центроїд — це середнє значення у довгостроковій перспективі, а не результат окремої спроби.
- Розкид (дисперсія): два варіанти можуть мати однакове математичне сподівання, але суттєво відрізнятися за рівнем ризику. Точкове рекомендація не дає жодної інформації про те, наскільки далеко окремий результат може відхилитися від середнього, що є вирішальним фактором для одноразового рішення.
- Межа: наскільки близько це рішення до точки звороту? Якщо вхідні параметри знаходяться поруч із межею прийняття рішень, невелика помилка в оцінці може змінити правильний вибір, і впевнена на вигляд опція виявляється крихкою.
Бачення центру мас, розкиду та межі разом — це бачення всієї геометрії виграшу. Рекомендація — це координата; професіоналу потрібна карта.
Читати за межами рекомендації
Автоматизований інструмент аналізує ваші варіанти та виводить один рядок: «Рекомендований вибір: Варіант 3».
Він не показує розподілу, діапазону ризику та чутливості.
Геометрія рішень: Підсумки
Що ви дізналися
Рішення в умовах невизначеності — це форма, і її описують чотири орієнтири:
- Очікувана вартість — це центроїд: EV = сума p_i x_i, точка рівноваги виплат, зважених за ймовірністю. Більші ймовірності зміщують точку рівноваги в бік відповідної виплати.
- Ризик розподілений: дисперсія вимірює, наскільки результати розкидані від центроїди. Дві опції можуть мати однакове математичне сподівання, але відрізнятися за ризиком, і для одноразового рішення ширший розкид може бути значно гіршим.
- Межа прийняття рішень — це лінія перемикання: набір точок, де дві опції мають однакове математичне сподівання. Перетинання цієї межі змінює вибір кращої опції, а рішення, прийняті поруч із межею, є крихкими.
- Для домінування не потрібні ймовірності: якщо одна опція перемагає за всіма параметрами, вона домінує, і ви можете обрати її без будь-яких вагових коефіцієнтів чи математичного сподівання.
Автоматизовані системи дають вам точку. Професіонал бачить всю геометрію: центроїду, розкид та межу, разом. Рекомендація — це координата; мудрість — це читання карти, з якої вона походить.