意思決定とは形である
選択には幾何学的性質がある
不確実性下でのあらゆる意思決定は、数直線上に可能な収益を分散させる。ある結果は報酬をもたらす一方、別の結果はコストを伴い、それぞれが確率を持つ。この加重された収益の雲には形がある:& その形こそが、実際に意思決定の対象となるものである。
その形の最初のランドマークは、その期待値(EV)である:収益の確率加重平均。
EV = sum of p_i x_i
ここで、各 $x_i$ はペイオフ(収益)、各 $p_i$ はその確率を表します。物理学のイメージで考えると、数直線上の位置 $x_i$ に質量 $p_i$ を配置するようなものです。期待値は重心であり、重み付きのペイオフが傾くことなくバランスを保つ単一の平衡点です。
確率(質量)が大きいほど、平衡点はそのペイオフ側に引き寄せられます。一方で、極端な結果であっても、それが稀であれば、平衡点はほとんど動きません。期待値は、1回の試行で得られる結果ではなく、得られる可能性のあるすべての結果の重心です。
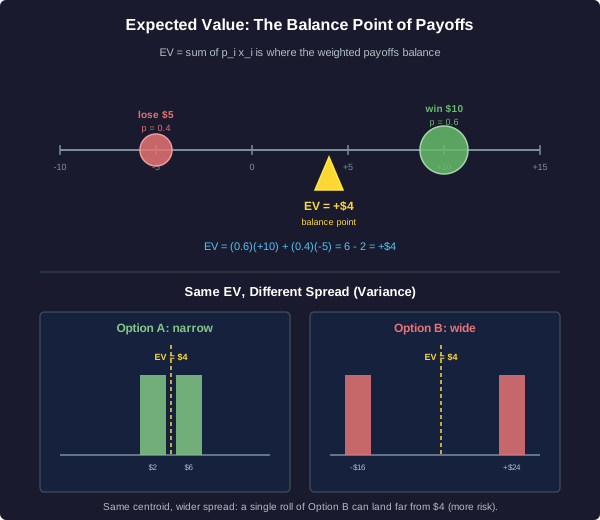
平衡点を見つける
路地裏の売り子が、参加費無料のゲームを提供しています。
- 60% の確率で $10 を勝ち取ります。
- 40% の確率で $5 を失います。
勝利を +10、敗北を -5 とみなしてください。
バランスの中心点は全てではない
同じ中心、異なる形状
重心(セントロイド)は、ペイオフの雲がどこでバランスするかを示します。しかし、結果がそのバランス点からどれだけ散らばっているかについては何も示しません。その散らばり具合は分散(spread)と呼ばれ、分散(variance)によって測定されます。分散とは、ペイオフが重心から離れている距離の二乗の平均です。
期待値が完全に同じでも、形状が全く異なる2つの選択肢が存在し得ます:
- 選択肢A: $2になる確率50%、$6になる確率50%。期待値 = 0.5(2) + 0.5(6) = $4。
- 選択肢B: -$16になる確率50%、$24になる確率50%。期待値 = 0.5(-16) + 0.5(24) = $4。
どちらも$4でバランスします。しかし、選択肢Aの結果は中心に密集しているのに対し、選択肢Bの結果は両側に大きく飛び出しています。幾何学的には、Aは細長い形状、Bは広い形状です。
何千回も繰り返す決定では、分散はしばしば相殺され、重心(期待値)が支配的です。しかし、一度きり(one-shot)の決定では、分散がすべてです。あなたは一度だけ抽選を行い、Bからの一度の抽選で-$16に当たる可能性があります。期待値は、平均値が一度の試行で必ず現れるとは約束していません。
1回だけのロール
オプションAまたはオプションBを選択し、プレイは1回のみです。2度目のチャンスはありません。
- オプションA: 50%で$2、50%で$6。
- オプションB: 50%で-$16、50%で$24。
どちらも期待値(EV)は$4です。
選択が反転する線
良いものが悪いものになる場所
あなたの選択肢を、あなたが制御できないもの(確率、価格、需要レベルなど)の上に配置してみてください。その未知の空間は特徴空間です。その内部では、ある領域では一方の選択肢が優れ、別の領域ではもう一方の選択肢が優れます。それらの領域を分ける面が意思決定の境界です。これは、2つの選択肢の期待値がちょうど等しくなる点の集合です。
境界の一方では、選択肢1を選びます。境界を越えると、選択肢2が勝ります。境界そのものは、無差別の刃のようです。
ここには1次元の例を示します。あなたの1,000ドルの自転車が盗まれるかもしれません。保険会社は、100ドルの保険料で全額補償を提供しています。
- 保険に加入しない:期待コスト = p x 1000(pは盗難の確率)。
- 保険に加入する:コスト = 100(常に一定)。
境界とは、2つの期待コストが一致する盗難確率 p です:p x 1000 = 100。p 未満では、自己保険(保険に加入しないこと)の方が平均的に安くなります。p 超過では、保険に加入する方が得策です。この単一の数値 p が、確率の線全体を「保険に加入しない領域」と「保険に加入する領域」に分割します。
境界を解く
同じ設定です:盗難による損失は1,000ドル、全額補償の保険料は100ドル。
保険に加入しない場合のコストは、平均して p x 1000 です。保険に加入する場合のコストは、一律100です。
ある選択肢が常に勝つとき
全軸で優れている
時には確率を一切使う必要はありません。各選択肢を、価格、バッテリー寿命、ストレージ容量など、あなたが重視する要素を軸とする空間に配置します。ある選択肢がすべての軸において同時に別の選択肢を上回っている場合、それはその選択肢を支配しています。これをパレート支配と呼びます。
支配されている選択肢は、軸の重み付けがどうであれ、確率がどうであれ、決して勝つことはありません。なぜなら、未来がどう転んでも、支配している選択肢はその次元でもすでに優れていたからです。支配されている選択肢は、計算を一切行わずに除外できます。
2つのスマートフォンを比較してみましょう:
- スマートフォンA:200ドル、バッテリー12時間、128 GB。
- スマートフォンB:250ドル、バッテリー10時間、64 GB。
スマートフォンAは安価で、バッテリーが長く、容量も大きいです。3つの軸すべてで勝利しているため、AはBを支配します。確率も、期待値も、トレードオフの重み付けも不要です。Aは単に優れているだけです。
支配は希少で価値のあるものです。現実の多くの選択はトレードオフです:安いが遅い、安全だが小さい、などです。ある選択肢が一つの軸で勝つ一方で別の軸で負ける瞬間、支配は消え去り、あなたは再び軸の重み付け、確率の割り当て、期待値の比較に戻ります。
支配を見抜く
2台のラップトップを考えてみましょう:
- ラップトップA: 900ドル、バッテリー8時間、1.4 kg。
- ラップトップB: 1,100ドル、バッテリー6時間、1.8 kg。
軽い方が良く、バッテリーが長い方が良いと仮定します。
単なる推奨点は形状を隠している
1つの数字が決定ではない
自動レコメンドエンジンは、点で答えるように設計されています。「これを買え」「この経路を行け」「これを承認せよ」といった具合です。単一の選択は表示も実行も簡単です。しかし、点はそれが由来する形状の影に過ぎません。あなたが学んで見られるようになったすべてを隠蔽しています。
プロフェッショナルは、点で止まりません。推奨を信頼する前に、その背後にある幾何学を再構築します:
- 重心(EV):その選択は最大の期待値を追っているか?重心は長期の平均であり、1回の試行の結果ではないことを思い出してください。
- 分散(ばらつき): 2つの選択肢が同じ期待値(EV)を共有していても、リスクは大きく異なる場合があります。単一の点の推奨は、単一の結果がどれだけ大きく逸脱し得るかについては何も示さず、これは一度きりの決断において決定的です。
- 境界: この決断は反転する点にどれほど近いですか?入力値が意思決定の境界に近い場合、推定値のわずかな誤差が正しい選択を逆転させる可能性があり、自信に満ちたように見える選択は実際には脆弱です。
重心、分散、境界を一緒に見ることは、報酬の幾何学的全体を見ることです。推奨事項は座標であり、プロは地図を求めています。
推奨事項の背後を読む
自動ツールはあなたの選択肢を分析し、1行を出力します:「推奨される選択肢:オプション3」。
分布、リスク帯、感応度は表示されていません。
意思決定の幾何学:まとめ
学んだこと
不確実性下での意思決定は形状であり、4つのランドマークによって記述されます:
- 期待値は重心です: EV = sum of p_i x_i、確率で重み付けされたペイオフの平衡点です。より重い確率は、平衡をそのペイオフの方へ引き寄せます。
- リスクは分散される: 分散は、結果が重心からどれだけ散らばっているかを測定します。2つの選択肢が同じ期待値(EV)を共有していても、リスクは異なる場合があり、一回限りの意思決定では、より広い分散がはるかに不利になる可能性があります。
- 意思決定境界は反転線である: 2つの選択肢の期待値が等しくなる点の集合です。この境界を越えると、より良い選択肢が逆転し、境界付近の意思決定は脆くなります。
- 優位性には確率不要: ある選択肢がすべての軸で勝っている場合、それは優位であり、重み付けや期待値なしで選択できます。
自動化されたシステムはあなたに点を与えます。プロフェッショナルは全体の幾何学構造、すなわち重心、分散、境界を統合して見ます。推奨事項は座標ですが、知恵とは、その座標が由来した地図を読むことです。